
Kế toán tiền lương là một mảng nghiệp vụ kế toán có vai trò vô cùng quan trọng trong doanh nghiệp. Vậy kế toán tiền lương và các khoản trích theo lương theo thông tư 200 trong doanh nghiệp có đặc điểm gì? Hãy cùng Dichvuketoan.biz tìm hiểu chi tiết trong bài viết sau.
Mục lục
Khái quát chung về tiền lương
Tiền lương được coi là khoản tiền người lao động được hưởng do Nhà nước, chủ doanh nghiệp phân phối với số lượng và chất lượng lao động mà họ đã bỏ ra. Tiền lương bao gồm tiền lương danh nghĩa và thực tế
- Tiền lương danh nghĩa là khoản tiền người sử dụng lao động trả cho người lao động ứng với số lượng và chất lượng lao động.
- Tiền lương thực tế là khoản tiền người lao động thực nhận sau khi đã trừ đi các khoản đóng thuế theo quy định.
Tiền lương là khái niệm quen thuộc
Đặc điểm kế toán tiền lương, các khoản trích theo lương theo thông tư 200
Về phần đặc điểm kế toán tiền lương, các khoản trích theo lương theo thông tư 200 sẽ bao gồm chứng từ sử dụng và kế toán chi tiết tiền lương. Chúng tôi sẽ cung cấp chi tiết về các đặc điểm của kế toán tiền lương sau đây.
Tìm hiểu đặc điểm kế toán tiền lương cần lưu ý
Chứng từ sử dụng
Căn cứ vào quyết định số 15/2006/QĐ – BTC ký ngày 20/3/2006 chúng ta có chứng từ kế toán bao gồm:
- Sổ sách lao động: Dùng để quản lý số lượng lao động do phòng Tổ chức hành chính.
- Bảng chấm công: Chứng từ dùng để hạch toán thời gian làm việc của người lao động được trưởng phòng lập theo mẫu biểu số 01 – LĐTL.
- Bảng thanh toán tiền lương: Thanh toán lương, phụ cấp, hàng tháng cho người lao động được.
- Phiếu nghỉ hưởng BHXH: Lập theo mẫu 03 – LĐTL để xác nhận số ngày nghỉ theo quy định để người lao động hưởng BHXH.
- Bảng thanh toán BHXH: Được dùng để làm căn cứ tổng hợp và thanh toán trợ cấp BHXH.
- Bảng thanh toán tiền thưởng: được dùng để xác định tiền thưởng của từng người lao động riêng.
- Phiếu xác nhận sản phẩm hoàn thành: được dùng để hạch toán kết quả lao động.
- Các loại hợp đồng: Là căn cứ vô cùng quan trọng lưu trữ thông tin của người lao động bao gồm hợp đồng giao khoán và hợp đồng lao động.
Chứng từ sử dụng gồm nhiều loại trong kế toán tiền lương
Kế toán tiền lương và các khoản trích theo lương theo TT 200
Kế toán tiền lương chi tiết sẽ bao gồm hình thức trả lương theo thời gian và hình thức trả lương theo năng suất sản phẩm.
Trả lương theo thời gian
- Trả lương theo thời gian đơn giản sẽ căn cứ vào bậc lương và ngày công thực tế, không xét năng suất lao động và kết quả công việc: Tiền lương lao động = Mức lương tối thiểu x hệ số lương hiện tại + phụ cấp
- Trả lương theo thời gian có thưởng sẽ căn cứ vào thời gian làm việc và có khen thưởng khi người lao động đạt hoặc vượt các chỉ tiêu. Công thức tính như sau: Tiền lương lao động = Tiền lương thời gian + Tiền thưởng
Trả lương theo năng suất (sản phẩm) là hình thức căn cứ trực tiếp vào số lượng và chất lượng của người lao động hoàn thành, được tính theo công thức: Tiền lương lao động = Mức lương năng suất x Hệ số lương năng suất
Kế toán tổng hợp tiền lương và các khoản trích theo lương TT 200
Kế toán tổng hợp tiền lương và các khoản trích theo lương theo TT 200 bao gồm tài khoản sử dụng và trình tự hạch toán tiền lương cùng hình thức sổ được sử dụng trong khi làm việc.
Có 2 điều cần chú ý ở tổng hợp tiền lương
Tài khoản sử dụng và trình tự hạch toán các khoản tiền lương trích theo lương
Trong tài khoản sử dụng và trình tự hạch toán sẽ có phần phải trả công nhân viên cùng các khoản phải trả và nộp khác, chi tiết như sau:
TK 334 là khoản phải trả cho công nhân viên
- Bên nợ là các khoản tiền lương, thưởng cùng các khoản đã trả, ứng trước cho kết chuyển tiền lương, tiền công người lao động chưa lĩnh. Khoản đã khấu trừ vào tiền công của người lao động;
- Bên có là các khoản tiền lương, công, thưởng cùng các khoản khác phát sinh trong kỳ phải trả cho người lao động.
- Số dư bên có là các khoản tiền lương, tiền công, tiền thưởng cùng các khoản khác còn phải trả cho người lao động.
- Số dư bên nợ là phản ánh khoản tiền đã trở qua số phải trả về tiền lương, tiền công cùng các khoản phải trả khác cho người lao động.
Chi tiết về tài khoản 334
TK 338 là khoản phải trả, nộp khác
- Bên nợ là số tiền BHXH trả cho người lao động; kinh phí công đoàn đã chi trong đơn vị; BHXH, BHYT, KPCĐ đã nộp lên cơ quan quản lý.
- Bên có là trích BHXH, BHYT, KPCĐ vào chi phí sản xuất kinh doanh; BHXH chi trả cho người lao động được BHXH thanh toán.
- Số dư bên có là số tiền còn phải nộp, trả.
- Số dư bên nợ (nếu có) là số tiền trả thừa, nộp thừa và vượt chi chưa được thanh toán.
- Ngoài ra khi hạch toán kế toán còn sử dụng các tài khoản khác như TK 335, TK 622, TK 641, TK 642….
Hình thức sổ được sử dụng trong kế toán tiền lương và các khoản trích theo lương
Việc sử dụng sổ trong kế toán tiền lương và các khoản trích theo lương cũng quy định riêng khác nhau. Cùng điểm qua mẫu sổ nhật ký chung, nhật ký sổ cái và chứng từ ghi sổ.
Sổ nhật ký chung
Mẫu nhật ký sổ chung được sử dụng thống nhất:
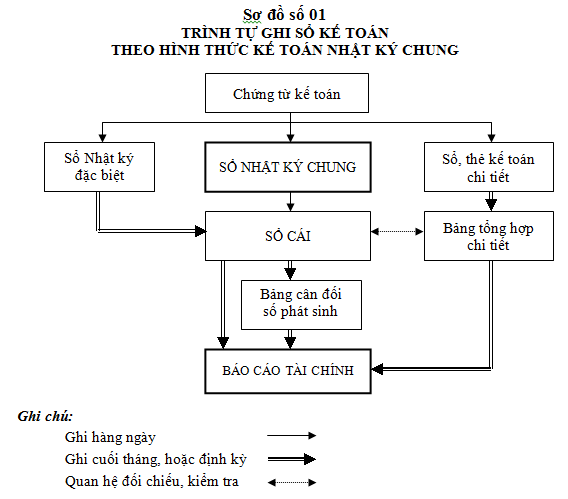
Nhật ký sổ cái
Mẫu nhật ký sổ cái chuẩn cần tuân thủ:
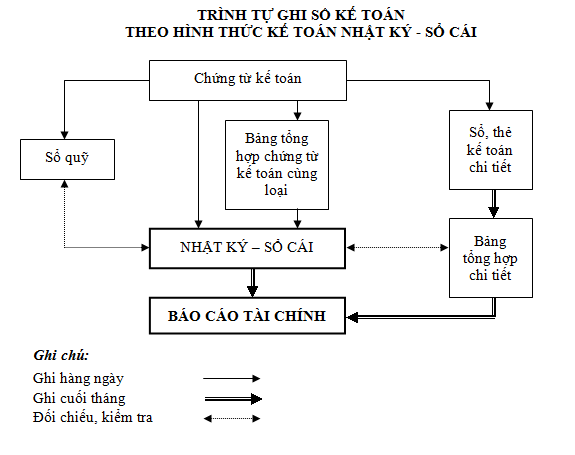
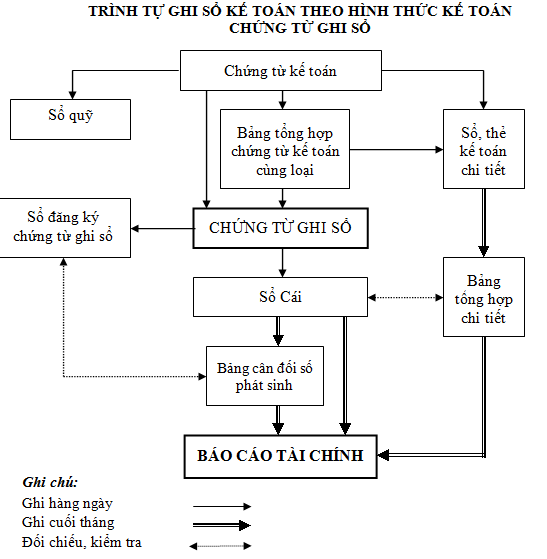
Chứng từ ghi sổ
Chứng từ ghi sổ cũng được quy định sử dụng theo mẫu dưới đây:
Kết luận
Qua bài viết trên, Dichvuketoan.biz đã chia sẻ các thông tin liên về kế toán tiền lương và các khoản trích theo lương theo thông tư 200. Hy vọng những nội dung chúng tôi chia sẻ trên hữu ích với bạn trong quá trình học tập và làm việc liên quan đến vấn đề này.

