
Thuế thu nhập cá nhân được biết đến là một khoản tiền mà người có thu nhập sẽ phải trích nộp từ một phần tiền lương và các nguồn thu khác vào ngân sách nhà nước sau khi đã được giảm trừ chi tiết. Vậy, cách tính thuế thu nhập cá nhân như thế nào chính xác nhất? Cùng Dichvuketoan.biz tìm hiểu ngay cách tính thuế TNCN trong bài viết dưới đây nhé!
Mục lục
Thuế thu nhập cá nhân là gì?
Thuế thu nhập cá nhân là khoản tiền mà cá nhân tạo ra thu nhập phải trích nộp từ một phần tiền lương và nguồn thu khác đóng cho cơ quan Thuế để nộp vào ngân sách nhà nước sau khi được giảm trừ. Thuế TNCN không áp dụng đối với các cá nhân có thu nhập thấp ở dưới mức quy định định phải đóng thuế. Người lao động tiến hành nộp thuế thu nhập cá nhân có người phụ thuộc thì cũng sẽ được giảm trừ thuế theo quy định. Như vậy, chúng ta có thể thấy người có thu nhập càng cao thì mức thuế TNCN cũng sẽ vì thế mà phải nộp càng lớn.
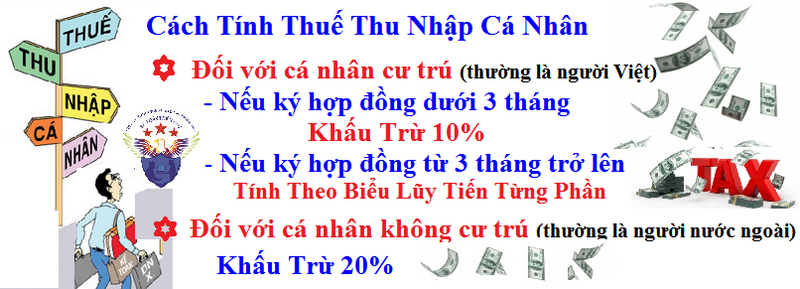
Thuế TNCN được quy định theo từng đối tượng
Cách tính thuế TNCN theo người nộp thuế, loại hợp đồng
Việc tính thuế TNCN theo đối tượng người nộp thuế, loại hợp đồng có những quy định khác nhau. Cùng tìm hiểu chi tiết các cách tính thuế TNCN theo các loại khác nhau dưới đây nhé.
Tìm hiểu chi tiết thuế TNCN theo người nộp và loại hợp đồng
Đối với cá nhân cư trú và có hợp đồng lao động từ 3 tháng trở lên
Cách tính thuế thu nhập cá nhân có hợp đồng lao động từ 3 tháng trở lên được tính như sau:
- Thuế TNCN người lao động phải nộp = Thu nhập tính thuế * Thuế suất
- Thu nhập tính thuế của người nộp = Thu nhập chịu thuế – Các khoản giảm trừ
- Thu nhập chịu thuế của người nộp = Tổng thu nhập – Các khoản thu nhập được miễn thuế – Các khoản thu nhập không chịu thuế.
Cách tính thuế TNCN đối với cá nhân cư trú không có hợp đồng lao động
Theo điểm i, Điều 25, Thông tư 111/2015 quy định, thuế TNCN phải nộp của cá nhân cư trú không ký hợp đồng lao động sẽ được tính bằng 10% tổng thu nhập.
Các cá nhân, tổ chức trả tiền công hoặc các loại tiền khác cho cá nhân lao động cư trú không ký hợp đồng lao động hoặc có hợp đồng lao động dưới 3 tháng, có tổng mức thu nhập từ 2 triệu đồng/lần trở lên sẽ phải khấu trừ 10% thuế trên thu nhập.
Cá nhân không cư trú
Tiền lương của cá nhân không có cư trú được xác định bằng thu nhập chịu thuế từ tiền công, tiền lương (x) thuế suất 20%. Như vậy, công thức tính thuế TNCN với cá nhân không cư trú sẽ được tính như sau:
- Thuế TNCN cá nhân phải nộp = Thu nhập chịu thuế TNCN x 20%.
Cách tính thuế TNCN đối với người lao động công ty
Cách tính thuế thu nhập cá nhân đối với người lao động công ty cũng được phân ra nhiều hình thức khác nhau. Để hiểu rõ hơn về các cách tính chúng ta cùng theo dõi sau đây.
Với người lao động công ty có cách tính thuế TNCN riêng
Căn cứ dùng để tính thuế thu nhập cá nhân chi tiết
Căn cứ tính thuế TNCN đối với nguồn thu nhập từ tiền lương, tiền công là thu nhập tính thuế và thuế suất.
- Thu nhập tính thuế = thu nhập chịu thuế trừ – các khoản giảm trừ
Thu nhập chịu thuế từ tiền lương tiền công và khác nguồn khác được xác định bằng tổng số tiền lương, tiền công, các khoản thu nhập khác có tính chất tiền lương, tiền công mà người nộp thuế lao động nhận được.
Cách tính thuế TNCN trong doanh nghiệp
- Thuế TNCN phải nộp= thu nhập tính thuế nhân x với thuế suất
| Bậc | Thu nhập tính thuế /tháng | Thuế suất | Tính số thuế phải nộp | |
| Cách 1 | Cách 2 | |||
| 1 | Đến 5 triệu đồng (trđ) | 5% | 0 trđ + 5% TNTT | 5% TNTT |
| 2 | Trên 5 trđ đến 10 trđ | 10% | 0,25 trđ + 10% TNTT trên 5 trđ | 10% TNTT – 0,25 trđ |
| 3 | Trên 10 trđ đến 18 trđ | 15% | 0,75 trđ + 15% TNTT trên 10 trđ | 15% TNTT – 0,75 trđ |
| 4 | Trên 18 trđ đến 32 trđ | 20% | 1,95 trđ + 20% TNTT trên 18 trđ | 20% TNTT – 1,65 trđ |
| 5 | Trên 32 trđ đến 52 trđ | 25% | 4,75 trđ + 25% TNTT trên 32 trđ | 25% TNTT – 3,25 trđ |
| 6 | Trên 52 trđ đến 80 trđ | 30% | 9,75 trđ + 30% TNTT trên 52 trđ | 30 % TNTT – 5,85 trđ |
| 7 | Trên 80 trđ | 35% | 18,15 trđ + 35% TNTT trên 80 trđ | 35% TNTT – 9,85 trđ |
Cách tính thuế TNCN đối với tiền hoa hồng?
Cách tính thuế TNCN đối với tiền hoa hồng được quy định như sau:
- Thu nhập từ hoạt động sản xuất, kinh doanh sản xuất, dịch vụ,…(Thu nhập không bao gồm thu nhập của cá nhân kinh doanh có doanh thu từ 100 triệu đồng/năm trở xuống)
- Tiền lương, tiền công của người lao động và các khoản thu khác có tính chất như tiền lương, tiền công;….
Cách tính thuế TNCN đối với tiền lương làm thêm ngoài giờ
Theo quy định tại Khoản 1, Điều 3, Thông tư 111/2013/TT-BTC thì các khoản thu nhập được miễn thuế TNCN bao gồm: Thu nhập từ tiền công, tiền lương làm việc vào ban đêm, làm thêm ngoài giờ được trả cao hơn so với tiền công, tiền lương làm việc ban ngày, làm việc trong giờ theo quy định. Phần tiền làm thêm giờ sẽ được miễn thuế TNCN, nhưng không được miễn toàn bộ mà chỉ được miễn thuế đối với phần thu nhập được trả cao hơn so với tiền lương làm việc trong giờ.
Cách tính thuế TNCN từ chuyển nhượng cổ phần chi tiết
Luật thuế TNCN về thu nhập từ chuyển nhượng vốn bao gồm:
- Thu nhập được tính từ chuyển nhượng vốn góp trong công ty TNHH (bao gồm cả công ty TNHH một thành viên), công ty hợp danh, quỹ tín dụng nhân dân, hợp tác xã, tổ chức kinh tế, tổ chức khác.
- Thu nhập từ chuyển nhượng chứng khoán: thu nhập từ chuyển nhượng cổ phiếu, cổ phiếu, trái phiếu, chứng chỉ quỹ và các loại chứng khoán khác, thu nhập từ chuyển nhượng cổ phần.
Việc tính thuế TNCN chuyển nhượng cổ phần có quy định rõ
Kết luận
Như vậy là qua bài viết trên Dichvuketoan.biz đã giúp mọi người biết cách tính thuế TNCN một cách chính xác và đầy đủ nhất. Với những thông tin hữu ích mà chúng tôi cung cấp hy vọng mọi người sẽ tự mình tính được mức thuế thu nhập cá nhân mà bản thân phải nộp.

